Wyłączenia odpowiedzialności w OWU, przez które możesz stracić odszkodowanie
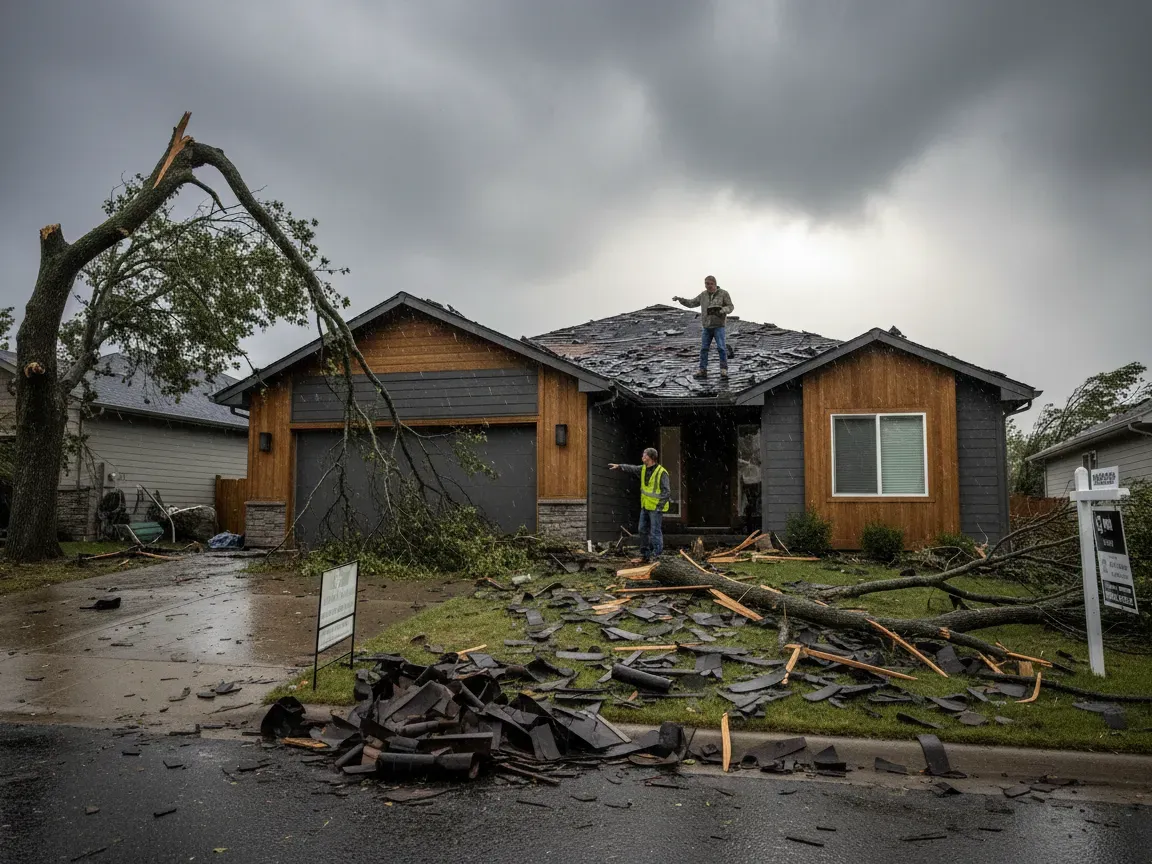
Odmowa wypłaty odszkodowania rzadko wynika ze złej woli likwidatora szkód. W przeważającej większości przypadków ubezpieczyciel opiera swoją decyzję na konkretnych zapisach, które klient zaakceptował w momencie zawierania umowy. Wielostronicowe Ogólne Warunki Ubezpieczenia (OWU) bywają traktowane po macoszemu, a to właśnie tam kryją się ograniczenia decydujące o tym, czy w kryzysowej sytuacji otrzymasz realną pomoc finansową, czy jedynie pismo odmowne.
Zrozumienie mechanizmów rządzących polisami to jedyny sposób na uniknięcie pozornej ochrony. Z pozoru atrakcyjna oferta o szerokim zakresie może okazać się bezużyteczna, jeśli zdarzenie zostanie zakwalifikowane jako jedno z licznych wyłączeń.
Dlaczego warto wiedzieć, jak czytać OWU przed podpisaniem polisy?
Podpisanie polisy bez weryfikacji jej warunków to prosty krok do zakupu iluzorycznego bezpieczeństwa. Dokument OWU precyzuje nie tylko to, za co ubezpieczyciel bierze odpowiedzialność, ale przede wszystkim to, jak interpretuje poszczególne pojęcia. Brak znajomości tych definicji oraz listy wyłączeń stanowi najczęstszą przyczynę późniejszych rozczarowań podczas likwidacji szkody.
Wiedza o tym, jak czytać OWU, pozwala ocenić, czy dany produkt rzeczywiście odpowiada Twoim potrzebom. Ubezpieczyciele posługują się własnym słownikiem pojęć. Dla laika zalanie oznacza każdą sytuację, w której woda pojawia się na podłodze. W OWU zalaniem może być wyłącznie awaria instalacji wodociągowej, z wyłączeniem cofnięcia się cieczy z kanalizacji miejskiej czy wody z nieszczelnego dachu. Jeśli nie sprawdzisz tych niuansów, możesz płacić składki za ochronę, która w praktyce nie zadziała w najbardziej prawdopodobnych scenariuszach.
Kolejnym powodem jest uniknięcie sytuacji, w której płacisz za polisę z myślą o konkretnym ryzyku, a drobny zapis na końcu dokumentu całkowicie to ryzyko neutralizuje. Świadoma lektura warunków pozwala negocjować klauzule dodatkowe lub wybrać ofertę konkurencji, która stawia mniej restrykcyjne wymagania.
Rażące niedbalstwo i brak przeglądów - najczęstsze pułapki w OWU
Istnieje grupa wyłączeń, na które towarzystwa ubezpieczeniowe powołują się wyjątkowo często. Wynikają one zarówno z przepisów Kodeksu cywilnego, jak i ze specyficznych zapisów w umowach.
Do najczęściej stosowanych klauzul ograniczających wypłatę świadczenia należą:
- Rażące niedbalstwo - to zachowanie graniczące z winą umyślną, gdy ubezpieczony nie dołożył elementarnej staranności, jakiej można wymagać od każdego człowieka. Przykładem może być pozostawienie otwartego okna na parterze podczas wyjazdu na urlop czy niezabezpieczenie kluczyków do samochodu. Granica między zwykłym gapiostwem a rażącym niedbalstwem bywa płynna, co często prowadzi do sporów z ubezpieczycielem.
- Brak terminowych przeglądów technicznych - dotyczy to zwłaszcza polis mieszkaniowych i firmowych. Towarzystwa wymagają regularnych kontroli instalacji gazowych, elektrycznych czy przewodów kominowych, zgodnie z prawem budowlanym. Jeśli dojdzie do pożaru spowodowanego zwarciem instalacji, a Ty nie posiadasz ważnego protokołu z przeglądu, ubezpieczyciel ma pełne prawo odmówić wypłaty środków.
- Stan nietrzeźwości lub wpływ środków odurzających - obecność alkoholu we krwi poszkodowanego niemal automatycznie zwalnia zakład ubezpieczeń z odpowiedzialności. Zapis ten dotyczy nie tylko kierowców w polisach komunikacyjnych, ale również wypadków przy pracy, ubezpieczeń na życie, a nawet polis turystycznych (chyba że wykupiono tzw. klauzulę alkoholową).
Zwróć uwagę, że ubezpieczyciel musi wykazać związek przyczynowo-skutkowy między zaniedbaniem a powstałą szkodą, jednak w praktyce ciężar dowodu i ewentualne spory potrafią ciągnąć się miesiącami.
Wyłączenia ogólne a szczególne: na co zwrócić uwagę w dokumencie?
Każdy dokument OWU dzieli ograniczenia na dwie kategorie: wyłączenia ogólne oraz wyłączenia szczególne. Rozróżnienie ich struktury ułatwia poruszanie się po skomplikowanym tekście prawnym.
Wyłączenia ogólne stosuje się do całej umowy, niezależnie od wykupionego wariantu czy dokupionych rozszerzeń. Najczęściej obejmują one szkody powstałe w wyniku:
- Działań wojennych, zamieszek, aktów terroryzmu lub stanu wyjątkowego.
- Skażenia promieniotwórczego lub reakcji jądrowych.
- Umyślnego działania ubezpieczonego bądź osób, z którymi pozostaje we wspólnym gospodarstwie domowym.
- Konfiskaty mienia przez organy władzy publicznej.
Wyłączenia szczególne odnoszą się do konkretnych ryzyk i modułów polisy. Znajdziesz je w rozdziałach poświęconych danemu zdarzeniu (np. kradzież z włamaniem, stłuczenie szyb, pomoc assistance). Przykładowo, w sekcji dotyczącej kradzieży ubezpieczyciel może zastrzec, że nie odpowiada za sprzęt elektroniczny pozostawiony w samochodzie na widoku, a w sekcji dotyczącej zalania wykluczy szkody powstałe przez powolne sączenie się wody z nieszczelnych silikonów wokół wanny.
Pominięcie wyłączeń szczególnych prowadzi do sytuacji, w której klient jest przekonany o szerokim zakresie ochrony danego elementu majątku, podczas gdy w rzeczywistości lista wyjątków niemal całkowicie go neutralizuje.
Jak krok po kroku analizować ograniczenia odpowiedzialności ubezpieczyciela?
Samodzielna analiza OWU nie wymaga wykształcenia prawniczego, jeśli zastosujesz ustrukturyzowane podejście. Zamiast czytać cały dokument od deski do deski, skup się na kluczowych sekcjach decydujących o wypłacie odszkodowania.
Krok 1: Weryfikacja słownika pojęć
Zawsze zaczynaj od rozdziału Definicje. Sprawdź, jak ubezpieczyciel rozumie pojęcia kluczowe dla Twojej umowy: stałe elementy, kradzież z włamaniem, przepięcie czy powódź. Każde słowo zdefiniowane w tym miejscu ma inne znaczenie niż w języku potocznym.
Krok 2: Lektura tabeli wyłączeń odpowiedzialności
Przejdź bezpośrednio do rozdziału zatytułowanego Wyłączenia odpowiedzialności lub Ograniczenia ochrony. Szukaj zapisów sformułowanych jako Ubezpieczyciel nie odpowiada za szkody powstałe w wyniku… Zestaw te punkty ze swoim stylem życia lub sposobem eksploatacji ubezpieczanego mienia.
Krok 3: Analiza limitów i franszyz
Zwróć uwagę na franszyzy redukcyjne (udziały własne) oraz franszyzy integralne. Pierwsze oznaczają kwotę, o którą ubezpieczyciel pomniejszy każde odszkodowanie. Drugie określają próg wartości szkody, poniżej którego towarzystwo w ogóle nie podejmie likwidacji (np. szkody do 300 zł nie są pokrywane). Sprawdź także limity odpowiedzialności na konkretne przedmioty, takie jak biżuteria, gotówka czy sprzęt rowerowy.
Krok 4: Identyfikacja obowiązków po szkodzie
Ubezpieczyciele dokładnie określają, w jakim czasie i w jaki sposób musisz zgłosić zdarzenie oraz jakie kroki zabezpieczające należy podjąć natychmiast po jego wystąpieniu. Niedotrzymanie terminu powiadomienia (np. 3 lub 7 dni roboczych) bądź naprawa uszkodzeń przed przyjazdem rzeczoznawcy bez zgody towarzystwa może stać się podstawą do obniżenia lub całkowitej odmowy wypłaty odszkodowania.